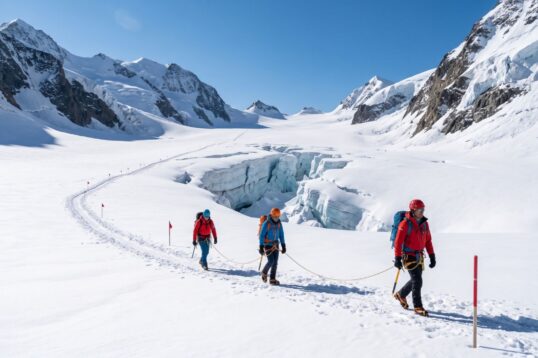
In alta quota il pericolo più serio non è la parete che hai davanti. È il crepaccio coperto da un ponte di neve fresca. Il terreno sembra compatto, la traccia è pulita, il passo si allunga. E proprio lì la cordata smette di sondare.
Molte PMI italiane oggi camminano su quel ponte di neve. Il nome è Omnibus I.
Cosa è cambiato davvero
Il 26 febbraio 2026 è stata pubblicata la Direttiva (UE) 2026/470, in vigore dal 18 marzo. I punti che contano per una PMI sono tre:
- Perimetro CSRD ristretto. L’obbligo di rendicontazione resta solo per le imprese con oltre 1.000 dipendenti e oltre 450 milioni di euro di fatturato netto, a partire dal 2027.
- PMI fuori dall’obbligo diretto. Anche quelle quotate.
- “Impresa protetta” nella catena del valore. Le aziende sotto i 1.000 dipendenti che forniscono imprese soggette a CSRD possono rifiutare richieste di dati ESG che vanno oltre gli standard volontari europei (VSME).
Lettura immediata in molte direzioni aziendali: “Siamo fuori. Il tema ESG si può rimandare.”
È la lettura che costa di più.
Il ponte di neve: perché “esentato” non significa “al sicuro”
L’Omnibus ha tolto l’obbligo di legge. Non ha tolto le domande. Ha solo cambiato chi le fa e come.
1. Il cliente capofila continua a chiedere
L’impresa protetta può rifiutare le richieste eccedenti il VSME. Il VSME però diventa proprio il riferimento delle richieste. Il grande cliente soggetto a CSRD deve comunque rendicontare la propria catena del valore: il questionario arriverà, più snello e standardizzato. Chi non sa rispondere nemmeno al livello base non viene sanzionato. Viene sostituito alla prossima qualifica fornitori.
2. La banca valuta il rischio, non la norma
La valutazione del merito creditizio considera già da anni i fattori ESG come fattori di rischio. Per la banca un’azienda che non sa quanta energia consuma, quanto è esposta sul clima o come gestisce la sicurezza è un’azienda meno leggibile. E la scarsa leggibilità ha un prezzo nelle condizioni del credito.
3. Il mercato del lavoro guarda la coerenza
Le persone che una PMI vuole attrarre leggono sito, colloqui e clima interno. Un’azienda che dichiara attenzione alla sostenibilità senza poterla dimostrare perde credibilità prima ancora di perdere candidati.
🏔️ L’Occhio dello Sherpa — Governance
La domanda giusta per il CdA non è “siamo obbligati?”, ma “chi in azienda possiede oggi il dato ESG, e in quanto tempo lo produce?”. Se la risposta è “l’imprenditore, la sera, in Excel, quando arriva il questionario”, il rischio non è normativo. È di governance.
La Tassa dell’Inerzia in versione ESG
Nel metodo Business Evolution Lab la Tassa dell’Inerzia è il costo nascosto dell’immobilismo organizzativo, che stimiamo tra il 6% e il 15% del fatturato (stima generale). Sul fronte ESG la tassa si paga in quattro valute.
Tempo del vertice. Ogni questionario cliente gestito in urgenza assorbe ore di direzione che non vanno su clienti, prodotto o margini.
Dati dispersi. Consumi energetici nelle bollette, infortuni nel gestionale HR, rifiuti nel registro ambientale, fornitori nell’ERP. Nessuno li collega. Ogni richiesta riparte da zero.
Costi non misurati. Ciò che non si misura non si riduce. Energia, scarti e materiali sono voci di Conto Economico che restano opache proprio perché nessuno è incaricato di guardarle insieme.
Posizionamento in filiera. Quando il cliente razionalizza il parco fornitori, la capacità di rispondere con dati ordinati diventa un criterio di selezione. Non scritto, ma reale.
📊 L’Occhio dello Sherpa — EBITDA
Prima di parlare di “report di sostenibilità”, contate le ore spese negli ultimi 12 mesi a rispondere a richieste ESG di clienti, banche e assicurazioni. Moltiplicatele per il costo orario di chi le ha gestite. È la prima riga visibile della vostra tassa.
Dove si inserisce nel percorso Business Evolution Program
Il tema ESG non è un modulo a sé. Attraversa la sequenza evolutiva del Business Evolution Program in tre punti:
- Change Readiness: l’organizzazione deve capire che il tema non è scomparso, ha cambiato forma. Senza questa consapevolezza ogni iniziativa viene vissuta come burocrazia.
- Architecture & Governance: il dato ESG ha bisogno di un proprietario, di un flusso e di un punto di consolidamento. Altrimenti resta concentrato sull’imprenditore.
- Execution & KPIs: pochi indicatori, misurati con continuità, collegati a voci di costo reali.
I 5 segnali che il ponte sta per cedere
Un’autodiagnosi rapida. Se riconoscete due o più di questi segnali, state camminando sul ponte di neve:
- L’ultimo questionario ESG di un cliente è stato compilato dalla stessa persona che firma i bilanci.
- Non sapete dire, senza aprire le bollette, quanto vale la spesa energetica sul fatturato.
- Nessun ruolo in organigramma ha la sostenibilità tra le responsabilità scritte.
- In azienda la parola “ESG” provoca un sospiro, non una domanda.
- La decisione su cosa fare è rinviata “a quando le regole saranno chiare”.
Le regole oggi sono chiare. Il rinvio è una scelta, non una prudenza.
Volete sapere se la vostra azienda
sta camminando sul ponte di neve?
Prenotate la Fase 0: Assessment Strategico di 60 minuti. Un’ora per mappare dove si trova oggi il dato ESG
Della vostra organizzazione e quanto vi costa non averlo in ordine.. Prenota adesso un’analisi gratuita.
FAQ
Ecco le risposte ai dubbi più frequenti che affronto quando inizio una nuova scalata con un imprenditore
“L’Omnibus mi ha esentato. Perché dovrei spendere tempo sull’ESG?“
Risposta: Perché l’esenzione riguarda l’obbligo di pubblicare un report, non la richiesta di dati da parte di clienti, banche e assicurazioni. Quella continua, con il VSME come riferimento.
“Posso semplicemente rifiutare i questionari dei clienti?“
Risposta: Potete rifiutare le richieste che eccedono il VSME. Rifiutare tutto, o rispondere in modo approssimativo, espone al rischio di essere meno competitivi alla prossima selezione fornitori.
“Serve un consulente ESG o un software dedicato?“
Risposta: Non come primo passo. Prima va chiarito chi possiede il dato e come si raccoglie. Un software su un flusso confuso digitalizza la confusione.
“Quanto costa iniziare?“
Risposta: Il primo costo da misurare è quello che state già pagando: ore del vertice, dati ricostruiti ogni volta, voci di spesa non presidiate. Spesso supera quello di un’impostazione ordinata.
“Non è meglio aspettare che il quadro si stabilizzi ancora?“
Risposta: La direttiva è in vigore e il recepimento nazionale è in corso. Chi usa questi mesi per mettere ordine arriva preparato. Chi aspetta riparte da zero alla prima richiesta urgente.
La tua azienda ha una sfida specifica che non è tra queste? Parliamone.
Nel prossimo articolo
Abbiamo identificato il crepaccio. Nella Parte 2 vedremo la roadmap di Governance e l’attrezzatura B.E.L. per mettere in sicurezza l’organizzazione: chi deve possedere il dato, quali indicatori contano davvero e come ottenere i primi risultati in 90-120 giorni senza appesantire la struttura.